
このページ内の目次
富士通が、2026年度(2027年3月期)第2四半期決算(2026年4月1日~9月30日)と通期予想を発表しましたので、概況を整理します。
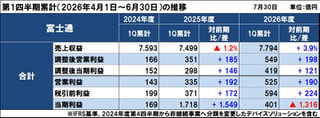
前年度の反動があったユビキタスソリューションが減収減益、海外向けの為替影響と国内基地局が増収したものの前年度の反動により減益したハードウェアソリューションが増収減益、国内のUvance中心に伸長したサービスソリューションが増収増益となり、全体の累計では前年同期に対して増収減益となりました。
特にサービスソリューションは、売上収益が前年度比 +5.9%(国内ビジネス +6.8%)、調整後営業利益は、増収効果に加え採算性向上により 141億円(同 +11.8%)の増益となりました。
調整後連結業績
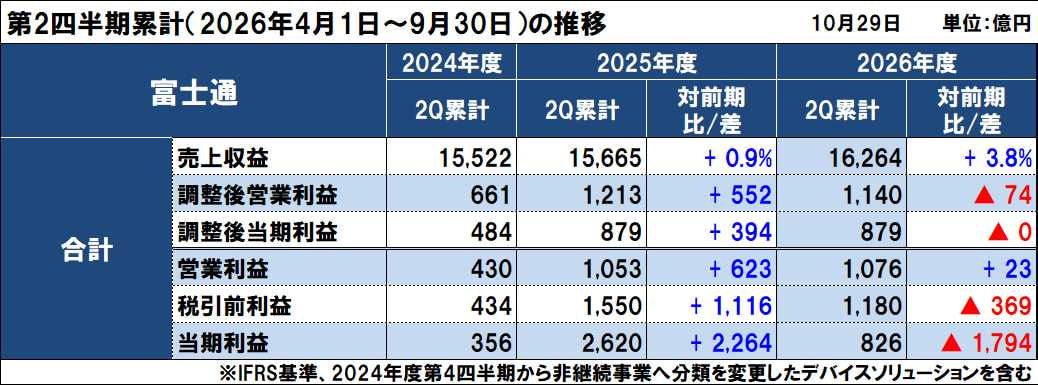
- ・売上収益は、前年同期に対して 598億円(3.8%)増の 1兆6,264億円
- ・調整後営業利益は、同 73億円減の 1,140億円
(調整後営業利益率は、前年同期比 0.7%悪化して 7.0%) - ・親会社の所有者に帰属する調整後当期利益は、前年同期並み 879億円
連結業績(調整前)
- ・売上収益は、前年同期に対して 598億円(3.8%)増の 1兆6,264億円
- ・営業利益は、同 23億円増の 1,076億円
- ・税引前利益は、同 369億円減の 1,180億円
- ・親会社の所有者に帰属する当期利益は、同 1,794億円減の 826億円
2026年度(2027年3月期)の通期決算予想は以下の通りで、7月の前回予想を据え置いています。
調整後営業利益、当期利益ともに、引き続き過去最高益の更新を計画しています。
- ・売上収益は、前年比 70億円(0.2%)増の 3兆5,100億円
- ・調整後営業利益は、同 344億円増の 4,250億円
- ・親会社の所有者に帰属する調整後当期利益は、同 217億円増の 3,200億円
なお、2026年度からサービスソリューションのサブセグメントをエンタープライズとパブリックに再編しています。
富士通の2026年度第2四半期(2026年4月~9月)連結業績
前年度の反動があったユビキタスソリューションが減収減益、海外向けの為替影響と国内基地局が増収したものの前年度の反動により減益したハードウェアソリューションが増収減益、国内のUvance中心に伸長したサービスソリューションが増収増益となり、全体の累計では前年同期に対して増収減益となりました。
なお、親会社の所有者に帰属する当期利益の 1,794億円減は、前年に新光電気工業の売却益(非継続事業からの当期利益)ならびにゼネラルの売却益を計上した反動によるものです。
調整後連結業績
- ・売上収益は、前年同期に対して 598億円(3.8%)増の 1兆6,264億円
- ・調整後営業利益は、同 73億円減の 1,140億円
(調整後営業利益率は、前年同期比 0.7%悪化して 7.0%) - ・親会社の所有者に帰属する調整後当期利益は、前年同期並み 879億円
連結業績(調整前)
- ・売上収益は、前年同期に対して 598億円(3.8%)増の 1兆6,264億円
- ・営業利益は、同 23億円増の 1,076億円
- ・税引前利益は、同 369億円減の 1,180億円
- ・親会社の所有者に帰属する当期利益は、同 1,794億円減の 826億円
セグメント別の業績
セグメント別の業績(累計)は以下の通りで、サービスソリューションが増収増益、ハードウェアソリューションが増収減益、ユビキタスソリューションが減収減益となっています。
■サービスソリューションは増収増益
売上収益が前年同期比 629億円(5.9%)増の 1兆1,294億円、調整後営業利益は同 141億円増の 1,337億円
国内市場のUvanceを中心に伸長して増収、採算性改善により増益となりました。
- ・売上収益は、国内市場においてUvance商談が伸長、エンタープライズは製造、パブリックは金融・自治体・公営競技・防衛を幅広い領域で伸長
- ・調整後営業利益は、増収効果に加え、採算性改善が貢献
調整後営業利益 141億円増益の内訳は、以下の通りです。
- ・AIデリバリ基盤・経営基盤強化 △107億円に対し、
- ・売上増収効果で+179億円(売上収益+629億円)と採算性改善で+69億円で、計 +248億円
採算性改善 +69億円(グロスマージン率は 0.6%の改善)は、以下の状況です。
AIドリブンデリバリ
- 裾野の拡大:AI活用開発の展開(25年上期 国内約3割 ⇒ グローバルでほぼ完了)
- 適用の深掘
- AI活用Lv1(生成AI活用による開発作業効率化)に加え、Lv2(AIエージェントによる工程内自動化)を拡大
- 今後、Lv2とLv3(マルチAIエージェントによる複数工程自動化)を合わせて、約2割から約4割に向上
- 効果の拡大:AI適用対象プロジェクトの増加とAI活用Lvのシフト
国内の受注状況(累計)の分野別は以下の通りで、全体では前年同期に対して 109%です。(契約期間が複数年に及ぶ1件当たり25億円以上の大型商談受注額を、直近12ヶ月の引渡し額に置き換えた引渡ベースでは 103%)
引き続きDX・モダナイゼーションのデマンドが広い範囲で継続しています。
- ・エンタープライズは同 107%(引渡ベース 105%)
- 製造(自動車・組立・化学 他)は同 111%(引渡ベース 107%)
- 流通(小売・商社・食品 他)は同 103%(引渡ベース 102%)
- ・パブリックは同 110%(引渡ベース 102%)
- 金融(銀行・証券・保険 他)は同 95%(引渡ベース 93%)
- パブリック&ヘルスケアは同 104%(引渡ベース 100%)
- ミッションクリティカル・ナショナルセキュリティ 他は同 143%(引渡ベース 120%)
売上収益の前年度比 629億円増の 1兆1,294億円(調整後営業利益 同 141億円増の 1,337億円)の内、サブセグメント別内訳は以下の通りです。
- エンタープライズ
売上収益は前同期比 297億円増の 4,399億円(調整後営業利益 同 12億円増の 423億円)- 売上収益の国内は、同 135億円増の 3,470億円
- 海外は、同 162億円増の 929億円
- 国内は製造を中心に増収、好採算商談の下期集中や成長投資の増もあり小幅な増益
- パブリック
売上収益は前同期比 331億円増の 6,894億円(調整後営業利益 同 129億円増の 914億円)- 売上収益の国内は、前年同期比 407億円増の 5,025億円
- 海外は、同 76億円減の 1,869億円
- 国内は金融・官公庁・自治体・公営競技・防衛と幅広い領域で増収、増収効果・採算性改善により 16%増益
■ハードウェアソリューションは増収減益
売上収益が前年同期比 242億円増の 4,491億円、調整後営業利益は同 80億円減の 45億円
- ・システムプロダクトの売上収益は、同 186億円増の 3,652億円
海外向け所要増に加え、為替影響もあり伸長、部材コスト上昇の影響により減益 - ・ネットワークプロダクトの売上収益は、同 56億円増の 838億円
売上収益は国内向け基地局が増収
■ユビキタスソリューションは減収減益
売上収益が前年同期比 233億円減の 898億円、調整後営業利益は同 83億円減の 134億円
- ・前年あったWindows10サポート切れ需要の反動
■消去・全社
調整後営業利益は同 51億円減の △377億円
- ・次世代CPU(MONAKA)・フィジカルAI・量子コンピュータなど先端テクノロジー開発投資の増加
Fujitsu Uvanceの状況
2023年5月24日に発表した、2025年度を最終年度とする中期経営計画では、Fujitsu Uvanceを成長のドライバーとして、サービスソリューションを中心に全社の収益性拡大を目指すとして、2026年度の売上収益 8,400億円(前年度比 18%増)を計画しています。
社会課題を起点として、クロスインダストリーでお客様の成長に貢献するデジタルサービスを提供するとして、社会課題を解決するクロスインダストリー4分野(Vertical)と支える3つのテクノロジー基盤(Horizontal)を定めています。
- ・Vertical:Sustainable Manufacturing、Consumer Experience、Healthy Living 、Trusted Society
- ・Horizontal:Digital Shifts、Business Applications、Hybrid IT
2025年度通期の売上収益は、計画値 7,000億円に対して前年同期比 47%増の 7,093億円(売上構成:比 30%)となりました。
コンサルティングブランドであるUvance Wayfindersが立ち上がり、従来のSI商談とは異なり、経営変革のアジェンダ策定から実装までの商談が生まれているとしています。
また、グローバルでのオファリングの標準化、商談におけるリカーリング比率の向上、海外ではGK SoftwareなどのVertical領域が伸長しているようです。
- ・2024年度通期
4,828億円(Vertical:1,752億円、Horizontal:3,076億円)
→ 2025年度通期
47%増の 7,093億円(Vertical:69%増の 2,968億円、Horizontal:34%増の 4,124億円)
- ・売上構成比は、2024年度通期:21% → 2025年度通期:30%
なお、売上収益の年度推移は、以下の通りとしています。
- ・2022年度(実績):2,000億円(V 150億円、H 1,850億円)、構成比 10%
- ・2023年度(実績):3,679億円(V 1,163億円、H 2,515億円)、構成比 17%
- ・2024年度(実績):4,828億円(V 1,752億円、H 3,076億円)、構成比 21%
- ・2025年度(実績):7,093億円(V 2,968億円、H 4,124億円)、構成比 30%
- ・2026年度(計画):8,400億円(V 3,400億円、H 5,000億円)、構成比 34%
2030年度に向けては、サービスソリューション全体の半分近いものを、(Fujitsu Uvanceのような)オファリングのポートフォリオで占め、グロスマージン率を拡大していきたいとの考えを明らかにしています。
Uvanceによるオファリングビジネスを半分にすることで採算性が高まり、リカーリング型ビジネスの獲得にもつながるのに加え、第4四半期集中のビジネス構造を解消でき、事業効率を高めることもできるとしています。
なお、Uvanceの売上収益は、できれば2027年度には1兆円に、2028年度には確実に到達することになるとし、2030年度は少なくとも1兆5,000億円は達成したいとしています。
現在の2倍以上の規模となり、サービスソリューションの売上収益の50%を占めることになります。
2026年度 第2四半期(累計)
- ・2025年度 上期:3,110億円(V 1,226億円、H 1,883億円)、構成比 29%
- ・2026年度 上期:3,934億円(V 1,541億円、H 2,393億円)、構成比 35%
モダナイゼーションの状況
DX化・クラウド化への導線としてモダナイゼーション需要が拡大し、レガシー資産からDX移行を戦略的に進め、新市場・波及売上を創出するとしています。
2025年度通期の売上収益は、Fujitsu Uvanceの重複分を含むと、計画値 3,300億円に対して前年同期比 32%増の 3,921億円(売上構成比 11%)となりました。
なお、売上収益の年度推移は、以下の通りとしています。
- ・2022年度(実績):1,100億円、構成比 4%
(ハード 149億円、Uvance 136億円、サービス 815億円) - ・2023年度(実績):1,600億円、構成比 6%
(ハード 217億円、Uvance 199億円、サービス 1,600億円) - ・2024年度(実績):2,969億円、構成比 9%
(ハード 374億円、Uvance 585億円、サービス 2,010億円) - ・2025年度(実績):3,921億円、構成比 11%
(ハード 280億円、Uvance 1,143億円、サービス 2,497億円) - ・2026年度(計画):4,700億円、構成比 12%
(ハード 320億円、Uvance 1,390億円、サービス 2,990億円)
2025年度は、Fujitsu Uvanceにつながるモダナイゼーションと、Horizontalソリューションを統合したDXの提案を加速させるのに加え、生成AIを活用した効率化や自動化を行い、競争力を高めました。
今後数年で、Uvanceの構成比は50%となり、その先には70%へと上げていくことを目指すとしています。
これによって、人月ビジネスから脱却する実感や手応えは十分に感じており、ワークロードやデータ量などをベースに課金するなど、プライシングモデルにも工夫の余地はあるが、お客さまの理解を得ながら進めていきたいとしています。
また、提供するすべてのソリューションはAIが駆動するものへと進化し、それに向けて富士通自身も変革していくと、方向性を示しています。
2026年度 第2四半期(累計)
- ・2025年度 上期:1,613億円、構成比 10%
(ハード 132億円、Uvance 381億円、サービス 1,101億円) - ・2026年度 上期:1,941億円、構成比 10%
(ハード 227億円、Uvance 586億円、サービス 1,126億円)
トピックス
サイバーセキュリティ
経営と現場が一体となったサイバーセキュリティを自社実践、培った実践知をもとに戦略を8月に発表、10月27日にソリューションの提供開始を発表
- ・情報漏洩や重大な脆弱性の発見等、サイバーセキュリティインシデントが相次ぎ発生
- ・資産管理不足、脆弱性対応の不備も多く、AIによる攻撃の高度化等で対処が一層困難
- ・リスクの全体像を経営層が客観的に把握・管理し、継続的な改善を図ることの重要性の高まり
富士通の実践知をお客様へ展開
- ・サイバー 防衛ライフサイクルを実現するサイバーセキュリティ戦略を策定 (2026/8/26発表)
- ・サイバー防衛能力の向上を支援するソリューションを提供開始(2026年10月27日 発表)
FUJITSU-MONAKA
AI時代のソブリニティを支える高性能・省電力CPU 下期に正式リリース予定
- コンフィデンシャルコンピューティングの機能を備え、ハードウェアレベルから安全な処理環境を提供
- 高性能・省電力・高セキュリティなCPU
2026年8月末~:先行検証用テストサーバ貸出開始(約45社)
2026年11月
- ・Fujitsu MONAKA Server販売開始:2026年度4Qから順次提供開始
- ・FUJITSU-MONAKA 販売開始:2027年度1Qから順次出荷開始
CPU売上目標
- ・2027年度:350億円
- ・2027~30年度:2,500億円
フィジカルAI
自社実践と協業を通じデータと制御の主権を守る協調制御プラットフォームを多様な産業へ展開
ファナック、安川電機、川崎重工業の各社と、NVIDIAの技術を取り入れたフィジカルAIの社会実装に向けた事業検討を開始 (2026年7月16日 発表)
自社工場である笠島工場での取り組み
- ・カスタマーゼロとしてFujitsu Kozuchi Physical OSのプロトタイプを実装
- ・Fujitsu MONAKA Serverを製造。開発~製造まで一貫して管理し、ソブリニティを支えるプラットフォームを提供
中国で開催されたヒューマノイドロボットの世界大会出場(2026年8月)
量子コンピューティング
量子とHPC・AIを融合したハイブリッド量子コンピューティングプラットフォームの構築を推進、特定の方式に限定しない技術開発の推進と量子技術の社会実装を加速させるための取り組みも実施
超伝導方式:2026年中に1,024量子ビット量子コンピュータを稼働予定
- ・2025年度:256量子ビット
- ・2026年度:1,024量子ビット
- ・2030年度:10,000+ 量子ビット、250論理ビット
- ・2035年度:1,000論理ビット
ダイヤモンドスピン方式:プロトタイプを開発(2026年9月8日 発表)
中性原子型:Yaqumoと実機による量子計算アーキテクチャや基本ソフトウェアの検証を開始(2026年9月9日 発表)
Open Quantum Application Research Packageをオープンソースソフトウェアとして一般公開(2026年9月15日 発表)
その他
キャッシュフローの状況
- ・コア・フリー・キャッシュフロー:前年同期比 693億円減の 949億円(下期需要に対応したメモリ、CPUの戦略在庫積み増し、先端テクノロジーに関わる投資増)
- ・フリー・キャッシュフロー:前年同期比 3,395億円減の 871億円
- 営業活動によるキャッシュ・フロー:同 385億円減の 1,291億円
- 投資活動によるキャッシュ・フロー:同 3,010億円減の △419億円
(2025年度の新光電気工業ならびにゼネラルの事業売却)
- ・財務活動によるキャッシュ・フロー:同 47億円悪化の △1,195億円(配当金 △358億円、自己株式 △123億円)
資産、負債、資本の状況
- ・資産:前年同期比 1,066億円減の 3兆3,100億円
- ・負債:同 1,207億円減の 1兆2,474億円
- ・資本(純資産):同 141億円増の 2兆625億円
親会社所有者帰属持分(自己資本):同 139億円増の 2兆427億円 - ・(参考)有利子負債:前年同期比 65億円減の 1,265億円
2026年度(2027年3月期)の通期決算予想
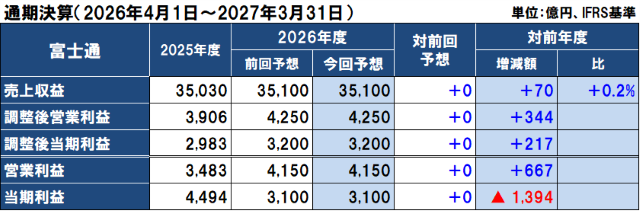
2026年度(2027年3月期)の通期決算予想は以下の通りで、7月の前回予想を据え置いています。
ハードウェアとユビキタスが減収減益を見込むものの、サービスソリューションが増収増益を見込んで、全体では増収増益を見込んでいます。
2026年度も売上収益を拡大する柱はUvanceとモダナイゼーションになり、過去最高益の更新を継続するとしています。
- ・売上収益は、前年比 70億円増の 3兆5,100億円
- ・調整後営業利益は、同 344億円増の 4,250億円
- ・親会社の所有者に帰属する調整後当期利益は、同 217億円増の 3,200億円
セグメント別の業績予想
セグメント別の業績見通しは以下の通りで、ハードウェアソリューションとユビキタスソリューションは減収減益を見込むものの、サービスソリューションが増収増益を見込んで、全体で減収増益を見込んでいます。
■サービスソリューション
売上収益は前年比 1,230億円増の 2兆4,700億円
調整後営業利益は同 685億円増の 4,300億円(売上比 同 2.0%増の 17.4%)
なお、より深く業種・業務を理解し、業種軸のマネジメントを強化するため、2026年度からサブセグメントを2つに再編しました。
- ・エンタープライズ
- 業種特化型オファリングの開発やコンサル強化への投資を強化
- 自動車、製造、流通、小売 他
- 実績と計画
2024年度(実績) 売上収益:8,290億円、調整後営業利益:720億円
2025年度(実績) 売上収益:8,663億円、調整後営業利益:1,012億円
2026年度(計画) 売上収益:9,400億円、調整後営業利益:1,230億円
- ・パブリック
- 生産性向上を徹底するとともに、採算性の高いマーケットに注力
- 官公庁・自治体、防衛、金融、ヘルスケア 他
- 実績と計画
2024年度(実績) 売上収益:1兆4,169億円、調整後営業利益:2,179億円
2025年度(実績) 売上収益:1兆4,806億円、調整後営業利益:2,601億円
2026年度(計画) 売上収益:1兆5,300億円、調整後営業利益:3,070億円
なお、Fujitsu Uvanceの売上収益は前年比 18.4%増の 8,400億円(構成比 34%)、モダナイゼーションの売上収益は同 20%増の 4,700億円(構成比 12%)を見込んでいます。
これにより、サービスソリューションにおけるUvanceとモダナイゼーションの構成比は 46%(2025年度 41%)に増加し、従来型ITサービスは、2025年度の 59%から 54%に減少することになります。
■ハードウェアソリューション
売上収益は前年比 498億円減の 9,600億円
- ・システムプロダクトは、外購品ビジネスの絞り込み、富士通フロンテックの再編により、同 662億円減の 7,500億円
- ・ネットワークプロダクトは、国内・北米ともにフォトニクスの増収により、同 163億円増の 2,100億円
調整後営業利益は同 50億円減の 620億円
■ユビキタスソリューション
売上収益は前年比 698億円減の 1,600億円
調整後営業利益は同 108億円減の 280億円
Windows10サポート終了(2025年10月)に起因する需要増の反動減が影響
■消去・全社
売上収益は前年比 36億円増の △800億円
調整後営業利益は同 182億円減の △950億円
AI、次世代プロセッサMONAKA、量子コンピュータなど、先進的な先行研究開発投資の強化 +200億円
参考:電機各社の決算発表
2026.09.29 2026年度第2四半期決算と通期予想:富士通
2026.09.28 2026年度第2四半期決算と通期予想:NEC
この記事の筆者

関連記事
前へ
NECの2026年度(2027年3月期)第2四半期決算は増収増益、CSG連結を考慮し年間業績予想を上方修正